생활정보 · 2026-05-21
5세대 실손보험 출시 — 보험료 크게 낮아졌지만 달라진 것도 있습니다
5세대 실손보험은 보험료를 크게 낮춘 대신 비중증 비급여 항목의 자기부담을 높였어요. 1~4세대 가입자는 지금 가입한 보험회사의 5세대 상품으로 별도 심사 없이 갈아탈 수 있어요. 결국 비급여 치료를 얼마나 자주 받느냐에 따라 유불리가 갈려요.
5세대 실손보험이란
실손보험(실손의료보험)은 병원에서 실제로 쓴 의료비를 돌려받는 보험이에요. 1세대(2009년 이전)부터 4세대(2021년~)까지 이어온 실손보험이 2026년 5월 6일 5세대로 개편됐어요.
이번 개편으로 보험료는 내려가고 비급여 관리는 깐깐해졌어요.
보험료, 얼마나 낮아졌나
급여(기본계약)와 중증 비급여(특약1)만 골라 가입하면 보험료가 4세대의 약 50% 수준이에요.
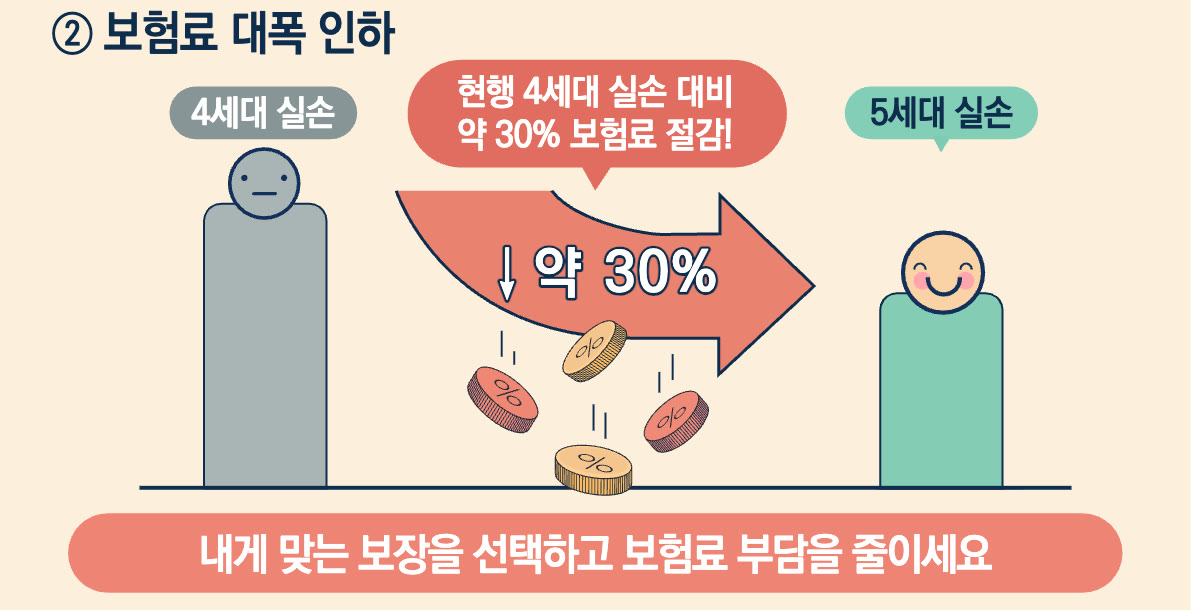
5세대 실손보험은 4세대보다 약 30%, 1·2세대보다 50% 이상 보험료가 낮아요. 1·2세대 가입자가 갈아타면 보험료가 더 많이 내려가요.
비중증 비급여 보장은 줄고, 중증 비급여 보장은 늘었어요
비중증 비급여 자기부담 증가
비중증 비급여(특약2)는 자기부담률이 30%에서 50%로 오르고, 연간 보상한도는 5천만 원에서 1천만 원으로 줄어요. 비중증 비급여가 과잉의료와 보험료 상승의 주원인으로 꼽혀서 이렇게 바뀌었어요.
반면 암·뇌혈관·심장질환·희귀난치성질환 등 중증 비급여(특약1)는 기존 한도(연간 5천만 원)와 자기부담률(30%)을 그대로 유지해요. 상급·종합병원 입원 치료비에는 연간 자기부담 상한 500만 원이 새로 생겼어요.
일부 비급여 항목 제외 또는 한도 축소
도수치료 같은 근골격계 물리치료, 체외충격파 치료, 비급여 주사제, 미등재 신의료기술은 5세대 비중증 비급여 보장에서 빠져요. 의료기술 재평가에서 D등급(권고하지 않음)을 받은 비급여 치료도 특약1·2 모두 보장하지 않아요. 지금 이런 치료를 정기적으로 받고 있다면 전환하기 전에 약관부터 꼭 살펴보세요.
전환 방법
기존 1~4세대 실손 가입자는 본인이 가입한 보험회사의 5세대 실손으로 별도 심사 없이 전환할 수 있어요. 보험금을 받지 않았다면 전환 후 6개월 안에 철회하고 기존 상품으로 돌아갈 수 있어요. 3개월 안이라면 보험금 지급 사유가 생겼어도 철회할 수 있어요.
2013년 3월 이전에 가입해 재가입 조건이 없는 1·2세대 가입자에게는 2026년 11월부터 선택형 할인 특약과 계약전환 할인 제도가 함께 시행될 예정이에요.
갈아타기 전에 비급여 치료 빈도부터 따져 보세요
- 비중증 비급여 보장 제외 항목: 도수치료 같은 근골격계 물리치료와 비급여 주사제는 5세대 비중증 비급여 보장에서 빠져요. 이런 치료를 자주 받는다면 전환이 불리해요.
- 세대별 보험료 비교: 5세대 보험료는 4세대보다 약 30%, 1·2세대보다 50% 이상 낮아요.
- 중증 비급여 보장: 연간 한도 5천만 원과 자기부담률 30%는 그대로이고, 상급·종합병원 입원 자기부담 상한 500만 원이 새로 생겼어요. 암·뇌혈관·심장질환 치료 이력이 있으면 유리해요.
- 전환 시점: 기존 계약의 갱신 시점과 특약·해지 조건을 보험사에 먼저 물어보고 정하면 좋아요.
5세대 실손, 누구에게 유리한가
5세대 실손보험은 보험료 부담을 크게 줄인 대신, 가벼운 비급여 이용에 대한 자기부담을 늘린 구조예요. 병원을 자주 가지 않거나 비급여 항목 이용이 적은 분에게는 유리하고, 도수치료 등 비중증 비급여를 정기적으로 받는 분에게는 불리해요. 전환 여부는 본인의 의료 이용 패턴을 먼저 점검한 뒤 결정하세요.